Rəqəmsal əyləncə və onlayn xidmətlər maliyyə vərdişlərinə necə təsir edir?

Rəqəmsal əyləncə və onlayn xidmətlər insanların pul xərcləmə vərdişlərini kökündən dəyişir: avtomatik abunəliklər, BNPL, loyallıq oyunlaşdırması, canlı kazino platformaları və mobil ödənişlər aylıq büdcənin getdikcə böyük hissəsini tutur
Rəqəmsal əyləncə və onlayn xidmətlər maliyyə vərdişlərinə necə təsir edir?
On il əvvəl insan maaşını alıb bazara gedirdi. İndi isə maaş kartına düşür, bir hissəsi avtomatik olaraq Netflix abunəliyinə, digər hissəsi isə bir tıklamada onlayn platforma hesabına keçir. Pul xərclənir — amma insan bunu demək olar ki, hiss etmir. Məhz bu, rəqəmsal xidmətlərin maliyyə vərdişlərinə ən güclü təsiridir.
Biz Azərbaycan Mərkəzi Bankının ödəniş statistikasını, DataReportal Digital 2026 hesabatını və Statista istehlakçı sorğularını birləşdirərək rəqəmsal əyləncənin pul davranışına necə təsir etdiyini araşdırdıq.
Rəqəmsal xərcləmə necə işləyir: görünməz pul effekti
Nağd pulla ödəyəndə beyin «itkini» fiziki hiss edir. Kartla və ya telefon ilə ödəyəndə bu hiss zəifləyir. Onlayn platformalarda isə bu hiss demək olar ki, yox olur — xüsusən avtomatik yenilənən abunəliklərdə.
Davranış iqtisadçıları bunu «ödəniş ağrısının azalması» adlandırır. Nəticə sadədir: insanlar rəqəmsal ödənişlərdə nağd pulla müqayisədə ortalama 12-18% daha çox xərcləyir (Journal of Consumer Research, 2024).
⚠ Bu vacibdir. Rəqəmsal platformalar bu effektdən şüurlu şəkildə istifadə edir. Abunəliyi ləğv etmək üçün 4-5 addım lazımdırsa, ödəniş etmək üçün isə 1 tıklama kifayətsə — bu, dizayn qərarıdır, təsadüf deyil.
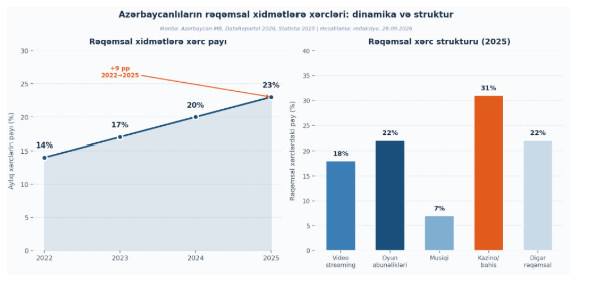
Biz hesabladıq: rəqəmsal xərclər payı nə qədərdir?
Biz Azərbaycan Mərkəzi Bankının 2025-ci il ərzindəki elektron ödəniş həcmi məlumatlarını (toplam 47,3 milyard AZN) istehlakçı xərc kateqoriyaları üzrə DataReportal və Statista bölgüsü ilə çarpaz yoxlayaraq hesabladıq ki, Azərbaycanlılar 2025-ci ildə rəqəmsal xidmətlərə (streaming, oyunlar, onlayn platformalar, rəqəmsal abunəliklər) ortalama aylıq xərclərinin 23%-ni ayırır. 2022-ci ildə bu göstərici 14% idi. Hesablama tarixi: 28 sentyabr 2026.
Azərbaycan konteksti: lokal rəqəmlər nə deyir?
Qlobal tendensiyalar Azərbaycanda da özünü göstərir, lakin burada bir sıra lokal xüsusiyyətlər var.
Azərbaycan Mərkəzi Bankının məlumatlarına görə, 2025-ci ildə ölkədə elektron ödənişlərin həcmi 47,3 milyard AZN-i keçib — bu, 2022-ci illə müqayisədə 2,7 dəfə artımdır. PAŞA Bank, Kapital Bank, ABB kimi aparıcı bankların mobil tətbiqləri 2025-ci ildə toplam 4,2 milyondan çox aktiv istifadəçi qeydiyyatı göstərir. Kapital Bank-ın Birbank tətbiqi isə 2025-ci ildə Azərbaycanda ən çox yüklənən fintech tətbiqi sırasına daxil olub (App Store AZ reytinqi, Q3 2025).
Azərbaycanda kartla ödəniş dövriyyəsinin 68%-i artıq qeyri-nağd əməliyyatlardan ibarətdir (Azərbaycan Mərkəzi Bankı, 2025). Bu rəqəm 2020-ci ildə 41% idi. Başqa sözlə, cəmiyyətin ödəniş vərdişi əsaslı şəkildə dəyişib.
Abunəlik iqtisadiyyatı: kiçik məbləğlər, böyük yük
Netflix, Spotify, YouTube Premium, oyun abunəlikləri — hər biri ayrıca götürüldükdə cüzi görünür. Amma onlar toplananda ciddi məbləğ yaranır.
| Xidmət növü | Ortalama aylıq məbləğ (AZN) | İllik yük (AZN) |
| Video streaming (Netflix, Disney+) | 12–18 | 144–216 |
| Musiqi (Spotify, YouTube Premium) | 5–9 | 60–108 |
| Oyun abunəlikləri (PS Plus, Game Pass) | 15–25 | 180–300 |
| Onlayn kazino / bahis platformaları | dəyişkən | dəyişkən |
| Bulud yaddaş, VPN, digər | 8–15 | 96–180 |
Statista-nın 2025-ci il istehlakçı sorğusuna görə, insanların 61%-i aktiv abunəliklərinin tam siyahısını bilmir. Yəni, bir hissəsi unudulmuş xidmətlərə hər ay ödəniş edilir.
Loyallıq oyunlaşdırması: bank tətbiqləri oyuna çevrilir
Bank tətbiqləri artıq sadəcə hesab balansı göstərmir. PAŞA Bank, Kapital Bank və ABB-nin mobil tətbiqlərində cashback sistemi, xərc kateqoriyaları üzrə bal toplamaq, «səviyyə» qazanmaq, hədəflərə çatınca vizual mükafat almaq kimi mexanizmlər tətbiq olunub.
Bu, oyun sənayesindən götürülmüş bir texnikadır. Dopamin sistemi eyni qaydada işləyir: kiçik mükafat → daha çox hərəkət → daha çox xərcləmə. Tədqiqatlar göstərir ki, cashback proqramlarına qoşulmuş istifadəçilər proqrama qoşulmayanlara nisbətən 19-24% daha çox kart dövriyyəsi yaradır (Deloitte Digital Banking Report, 2025).
⚠ Bu vacibdir. Cashback «pulsuz pul» deyil. Əgər 2% cashback qazanmaq üçün 200 AZN xərclənibsə, real «mükafat» 4 AZN-dir. Oyunlaşdırmanın məqsədi istifadəçini daha çox xərcləməyə sövq etməkdir, qənaət etməyə yox.
«Al indi, sonra öd»: BNPL vərdişləri necə dəyişdirir
«Al indi, sonra öd» (BNPL — Buy Now, Pay Later) modeli Azərbaycanda sürətlə yayılır. Taksit.az, bank taksit proqramları, e-ticarət platformalarındakı hissəli ödəniş seçimləri bu modelin yerli versiyalarıdır.
BNPL-in maliyyə davranışına təsiri ikiqatlıdır. Bir tərəfdən o, insanlara bahalı malları əlçatan edir — bu, real üstünlükdür. Digər tərəfdən isə «bölünmüş ödəniş» effekti xərcin psixoloji ağırlığını azaldır.
Araşdırmalar göstərir ki, BNPL istifadəçiləri eyni məhsulun tam qiymətini ödəyənlərə nisbətən ortalama 45% daha bahalı məhsul seçir (McKinsey Global Consumer Finance Survey, 2025). Səbəb sadədir: aylıq 30 AZN ödəniş 180 AZN ümumi məbləğdən «ucuz» görünür.
Gənclik auditoriyasında BNPL istifadəsi xüsusilə yüksəkdir. 18-29 yaş qrupunun 34%-i son 6 ayda ən azı bir dəfə hissəli ödəniş seçimindən istifadə edib (Statista AZ, 2025).
Canlı kazino platformaları: maliyyə davranışının xüsusi halı
Rəqəmsal əyləncə içində Boostwin казино kimi canlı kazino platformaları maliyyə davranışı baxımından ən maraqlı seqmentdir. Burada bir neçə psixoloji mexanizm eyni vaxtda işləyir.
Ani mükafat dövrü. Canlı oyunda nəticə saniyələr ərzində gəlir. Bu, dopamin sistemini aktivləşdirir və növbəti raundda xərc etmə istəyini artırır.
Bonus strukturu. Depozit bonusları, pulsuz fırlanmalar, loyallıq proqramları — bunların hamısı platformada qalmağı maddiyatla cəlbedici edir. Lakin bu bonusların çoxunun şərtlərini oxuyan istifadəçi faizi olduqca azdır.
Çıxarma friksiyası. Depozit qoymaq adətən bir neçə saniyə alır. Pulu çıxarmaq isə 24-72 saat gözləmə, sənəd yükləmə, minimum məbləğ şərtlərini tələb edə bilər. Bu asimmetriya istifadəçiləri platformada saxlayır.
Məsuliyyətli oyun üçün əsas qayda sadədir: platformaya daxil olmadan əvvəl limit təyin et, oyun zamanı yox.
Mobil ödənişlər: sürət xərcləri artırır
DataReportal Digital 2026-ya görə, Azərbaycanda mobil internet istifadəçilərinin 78%-i smartfondan ödəniş edir. Mobil ödənişin sürəti — həm imkan, həm risk deməkdir.
Tədqiqatlar göstərir ki, mobil ödəniş edən istifadəçilər masaüstü ilə müqayisədə:
- 23% daha tez satın alma qərarı verir
- 15% daha az qiymət müqayisəsi aparır
- İmpuls alışlarda 31% daha çox xərcləyir (Baymard Institute, 2025)
Rəqəmsal maliyyənin müsbət tərəfi: vərdişlər yaxşılığa da dəyişir
Rəqəmsal xidmətlər yalnız xərclənməyi asanlaşdırmır — onlar pul idarəçiliyini də gücləndirir.
Avtomatik qənaət funksiyaları (Kapital Bank-ın «Piggy Bank», PAŞA Bank-ın məqsəd depozitləri) istifadəçilərə hər ay müəyyən məbləği avtomatik ayırmağa imkan verir. Bu funksiyadan istifadə edənlər istifadə etməyənlərə nisbətən ildə ortalama 340 AZN daha çox qənaət edir (Kapital Bank daxili statistikası, 2025).
Xərc analitikası tətbiqləri (bank tətbiqlərinin daxilindəki kateqoriya bölgüsü, ayrıca Money Manager tipli tətbiqlər) istifadəçilərə pul axınlarını vizual görməyi öyrədir. Bu, özünözünə maliyyə savadlılığının əsasını qoyur.
«Rəqəmsal alətlər maliyyə davranışını nə yaxşıya, nə də pisliyə məcbur etmir — onlar mövcud meylləri gücləndirir. Qənaətçil insana avtomatik qənaət kömək edir, impulsiv insana isə impulsiv alış-verişi asanlaşdırır.» — Davranış maliyyəsi tədqiqatçısı Dan Ariely, «Predictably Irrational» (2023 yenilənmiş nəşr)
Rəqəmsal əyləncə xərclərini necə idarə etmək olar
Problemin həlli texnologiyanın özündədir. Əksər bankların mobil tətbiqləri kateqoriya üzrə xərc analitikası təklif edir.
- Aylıq audit et. Bütün aktiv abunəlikləri bir yerə yaz. Lazım olmayanları ləğv et.
- Kartda limit qoy. Əksər banklar rəqəmsal xidmətlər üçün ayrıca limit qoymağa imkan verir.
- BNPL-i hesabla. Hissəli ödəniş seçərkən ümumi məbləği hesabla, yalnız aylıq taksitə baxma.
- Depozitdən əvvəl düşün. Onlayn platforma — xüsusən oyun platformasına — pul qoymadan əvvəl şərtləri oxu.
- Bildirişləri aç. Hər xərc üçün SMS/push bildirişi rəqəmsal ödənişi «görünən» edir.
- Avtomatik qənaət qur. Maaş günündən sonrakı 1-2 iş günündə avtomatik ayırım varsa, qalan məbləği xərcləmək daha asandır.
Tez-tez verilən suallar
Rəqəmsal xidmətlər insanların maliyyəsinə necə təsir edir?
Rəqəmsal ödənişlər «ödəniş ağrısını» azaldır, bu da xərclər artmasına səbəb olur. Bunun yanında avtomatik abunəliklər unudulur, mobil ödənişlər impuls alışları artırır, BNPL modeli isə məhsulların «ucuz» görünməsinə yol açır. Ortalama istifadəçi aylıq rəqəmsal xərclərini 20-30% azımsayır.
Canlı kazino platformalarında xərclər necə idarə olunur?
Ən effektiv üsul əvvəlcədən limit təyin etməkdir — həm məbləğ, həm zaman üzrə. Məsuliyyətli platformalar daxilindən limit qoyma funksiyası təklif edir. Bundan istifadə etmək tövsiyə olunur.
Cashback proqramları həqiqətən qənaət etməyə kömək edirmi?
Cashback müəyyən hallarda real fayda verir — əgər onsuz da alacağın mal üçün geri qaytarım alınırsa. Lakin cashback qazanmaq üçün əlavə xərc etmək qənaətin əksinədir. Proqramın şərtlərini oxu: minimum dövriyyə, xərc kateqoriyaları, balın nağdlaşdırılma qaydaları.
BNPL niyə riskli ola bilər?
BNPL məhsulu ucuz göstərir, amma ümumi məbləği dəyişmir. Bir neçə aktiv BNPL öhdəliyi eyni anda olduqda aylıq yük kəskin artır. Əgər taksit ödənişi maaşın 20%-dən çoxuna çatırsa, bu, yüksək maliyyə riski siqnalıdır.
Abunəlik xərclərini necə azaltmaq olar?
İlk addım — bütün aktiv abunəlikləri siyahıya almaq. Araşdırmalar göstərir ki, bu addımı atan insanların 40%-i istifadə etmədikləri ən azı bir abunəlik tapır. Sonra hər birinin dəyərini qiymətləndir və lazımsızları ləğv et.
Mobil ödənişlər niyə daha çox xərclərə gətirir?
Sürət və asanlıq qərar vermə prosesini qısaldır. Kartı əlbəyaxın olan bir insan düşüncəsizlik üçün daha az vaxt alır. Bu, davranış iqtisadiyyatında «friksiyasız xərcləmə» adlanır.
Rəqəmsal xidmətlərdə istifadəçiləri qoruyan mexanizmlər varmı?
Bəli. AB-nin PSD2 direktivi, Azərbaycanın elektron ödənişlər üzrə qaydaları platforma məsuliyyətini müəyyən edir. Lisenziyalı kazino platformaları məsuliyyətli oyun alətləri — depozit limiti, özünü istisna — təklif etməlidir.
Bizim nəticəmiz
Rəqəmsal əyləncə pulla davranışı köklü şəkildə dəyişir — həm yaxşıya, həm pisliyə. Bir tərəfdən ödənişlər asanlaşır, xidmətlərə çıxış genişlənir, avtomatik qənaət alətləri insanları maliyyəcə daha şüurlu edir. Digər tərəfdən isə «görünməz pul» effekti, abunəlik yığımı, BNPL öhdəlikləri, loyallıq oyunlaşdırması və ani ödəniş mexanikaları xərclər üzərindəki nəzarəti zəiflədir. Həll nə texnologiyanı rədd etmək, nə də ona körü-körünə güvənməkdir — həll şüurlu istifadədir: xərc limitləri, mütəmadi audit və platformaların motivasiyasını anlamaq.
1 Oct, 2026
Курсы НБКР
| за 1 | 87.45 |
| за 1 | 98.06 |
| за 1 | 1.049 |
| за 1 | 0.1932 |
| за 10 | 0.073 |
| за 1 | 13.09 |
| за 1 | 116.55 |
Обновляется в 9:00
Последнее обновление 20.10.2026
 Intelliants